fintech
Ny app skal avsløre om du betaler dobbelt for forsikring
Da Sindre Suphellen giftet seg og skulle få oversikt over husholdningens forsikringer, fant han et hull i markedet. Nå lanseres appen Forsikra, som har som mål å bli en «one-stop-shop» for forsikringer.

Publisert
Sist oppdatert
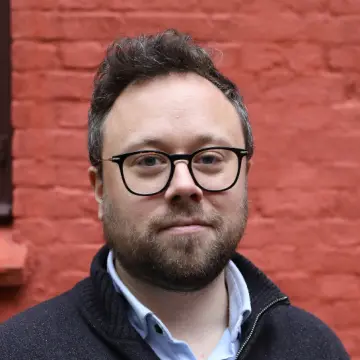
Gründerne Sindre Suphellen (CEO), Sven Eggebø (CPO) og Fredrik Lauvland (CCO) står bak selskapet Forsikra.
Appen de tre har brukt det siste årets fritid på å utvikle, skal samle person-, jobb- og medlemsforsikringer på ett sted, slik at forbrukere ikke betaler for dobbeltdekning eller for mye i forsikringer.
– Ideen kom ut av egen frustrasjon. For en del år siden giftet jeg meg og da skulle vi ha felles økonomi. Da ville jeg få oversikt over de forsikringene vi hadde, og se at vi ikke betalte for dobbeldekning gjennom ulike forsikringer, både for meg og min kone. Det viste seg vanskeligere enn jeg trodde, forteller Suphellen.
«One-stop-shop»
Etter flere PDF-filer og innlogginger på diverse nettsider, tenkte Suphellen at det måtte finnes et selskap som ga forbrukerne oversikt. Det fantes ikke, og dermed kom ideen til Forsikra.
Han noterte ned ideen i notatene på telefonen, men det var ikke før noen år senere at ideen ble til virkelighet, etter at han hadde pratet med Lauvland.
Nå satser de tre gründerne for fullt, og har rigget seg for at Forsikra er hovedjobben fremover.
– Målet er å gjøre forsikring oversiktlig, enkelt og rettferdig for alle. Vi ønsker å bygge en «one-stop-shop» for forsikring, først og fremst i Norge, men så se på Norden og videre ekspansjon etter det, sier Suphellen.
– Vi vil at nordmenn skal tenke på Forsikra først, når de skal gjøre noe med forsikringen sin.
I skrivende stund har Forsikra over 750 personer som står i kø for å få tilgang til appen, og over 250 testbrukere, ifølge gründerne. Appen lanseres i dag, mandag 14. september, som iOS-app og på nett. Foreløpig er appen gratis, og hvem som helst kan benytte seg av den.
Blir en forsikringsagent og et distrubisjonssted
– Så hvordan har gründerne tenkt til å tjene penger?
– Vi er en forbruker-app først. Så det å ha tilgangen gratis og senke barrieren, er viktig. Men vi ser for oss en «freemuim»-versjon. Alt fra automatisk kravinnmelding, innsikt, og på sikt, ser vi for oss å bygge en mer autonom agent, der vi kan scanne for bedre tilbud og med godkjenning, omtrent automatisk bytte for kunden, sier Suphellen.
Forsikra ser for seg å kunne bli en forsikringsagent, gjennom det som forhåpentligvis blir en stor kundemasse. Får de mange brukere, vil Forsikra kunne fungere som et distribusjonsnettverk også for forsikringsselskapene.

– Det neste vi ønsker å utvikle er en anbudsplattform. Forsikringsselskapene i dag ringer rundt og spør om vilkår. Dette er informasjon vi allerede vil ha, så vi kan også hjelpe forsikringsselskapene med å effektivisere den prosessen. Og da er det naturlig å ta betalt i form av leads og når folk faktisk bytter selskap, sier Suphellen.
I tillegg ser selskapet på en bedriftsløsning der bedrifter kan betale for å ha forsikringsinformasjonen til sine ansatte liggende i appen. På den måten vil ansatte kunne logge seg inn, legge inn sin personlige forsikring, og ha automatisk oversikt over både personlige- og jobbrelaterte forsikringer.
Bakgrunnen for at Forsikra nå virkelig satser for fullt, er at FIDA (framework for financial data access) er på trappene.
I det rammeverket vil forsikringsforetak få beskjed om å dele forsikringsdata med tredjepartsselskap, som Forsikra, gjennom en godkjenning fra forbruker.
Før FIDA er på plass, noe som kan ta flere år, må derimot Forsikra benytte sin egen bro-teknologi, der de i dag har avtaler med omtrent 80 prosent av forsikringsbransjen i Norge, med et fokus på de største.
– Nå har vi en løsning i appen der brukeren kan logge inn med BankID og gi oss tilgang til å hente automatisk ut forsikringsdokumentene fra en rekke forsikringsselskap, og legger det i appen, sier Suphellen.

Teamet er viktig
Suphellen forteller at de tre gründerne alle kommer inn i en bransje som er relativt tung, der alle tre har forbrukerbrillene på. Derfor var det viktig for dem å få inn noen med god forståelse og kunnskap om bransjen.
Etter å ha pratet med flere, ble Forsikra presentert for forsikringsveteran Bjørn Thømt, som til tross for at han var pensjonert, ikke klarte å holde seg unna. Han ble derfor en av Forsikra sine selskapsrådgivere. Thømt har fartstid fra konsernledelsen i Vesta, som senere ble til Tryg.
Han var også med å starte Frende Forsikring og ledet selskapet de første åtte årene.
– Norsk forsikringsbransje trenger ny forbrukerinnovasjon. Økt konkurransedynamikk er bra for alle. Selskapene blir tvunget til å forbedre sine tilbud og brukervennlighet, mens forbrukerne får tryggere og bedre produkter, sier Thømt om Forsikra.
I tillegg ønsket gründerne seg tyngde på teknologi, i og med at det tross alt er en del AI involvert. Suphellen prøvde seg på en «cold reach» hos Neda Maria Kaizumi gjennom LinkedIn, og fikk kontakt.
Kaizumi er blant annet medlem av EU-kommisjonens arbeid med AI-act (felles EU-lovverk for regulering av kunstig intelligens) og er bidragsyter til FNs vitenskapelige komité for AI. Hun har også bakgrunn fra lederposisjoner hos blant annet Advania og Tietoevry. Hun ble først hentet inn for å være selskapsrådgiver, men så senere at hun kunne hjelpe selskapet gjennom en rolle som teknisk leder.
– Det er mye som kommer av regler og rammeverk de neste årene, og med Neda på laget, rigger vi oss for dette. Vi ser også på tjenesten vi leverer at det skal handle om tillit og trygghet, og hvis vi kan være virkelig sterke på etterlevelse og regelverk på teknologi-biten, så tror vi det kan være en konkurransefordel for oss også, sier Suphellen.
Delt utover verden
Når Shifter prater med Suphellen har han nettopp startet med morgenmøtene, mens arbeidsdagen her hjemme i Norge nærmer seg slutten.
Gründeren forteller at han det neste året har bodd i Denver i USA. En litt tilfeldig bosituasjon som gir han mulighet til å fokusere på utviklingen av Forsikra.
– Jeg har jobbet med consulting i Oslo de siste fire årene, og det siste året brukte jeg alt av fritid på å jobbe med Forsikra. Det ble tungt med to fulltidsjobber. Jeg er gift med en halvt-amerikansk dame og vi har begge jobbet med musikk i kirken hjemme i Norge. Nå fikk vi mulighet til å jobbe med musikk her i Denver, samtidig som jeg får frigitt tid til å jobbe fullt med selskapet, sier Suphellen.
I tillegg til at Suphellen er i Denver, forteller han at produktansvarlig Eggebø nå bor i Vancouver, mens Lauvland befinner seg i Oslo.
– Det var litt tilfeldig, men riggen ble slik at det var dette som passet oss best akkurat nå, sier han, og legger til at planen likevel er å samles i Oslo til høsten neste år.
Velger folkefinansiering
Til vinteren har Forsikra planlagt en emisjon gjennom folkefinansieringsplattformen Dealflow.
– Vi kjører en soft launch av appen nå, så er målet å skalere videre og få en god brukermasse utover høsten. Vi har bevisst valgt å la brukerne bli medeiere og vil kjøre emisjonen gjennom Dealflow, sier Suphellen.